
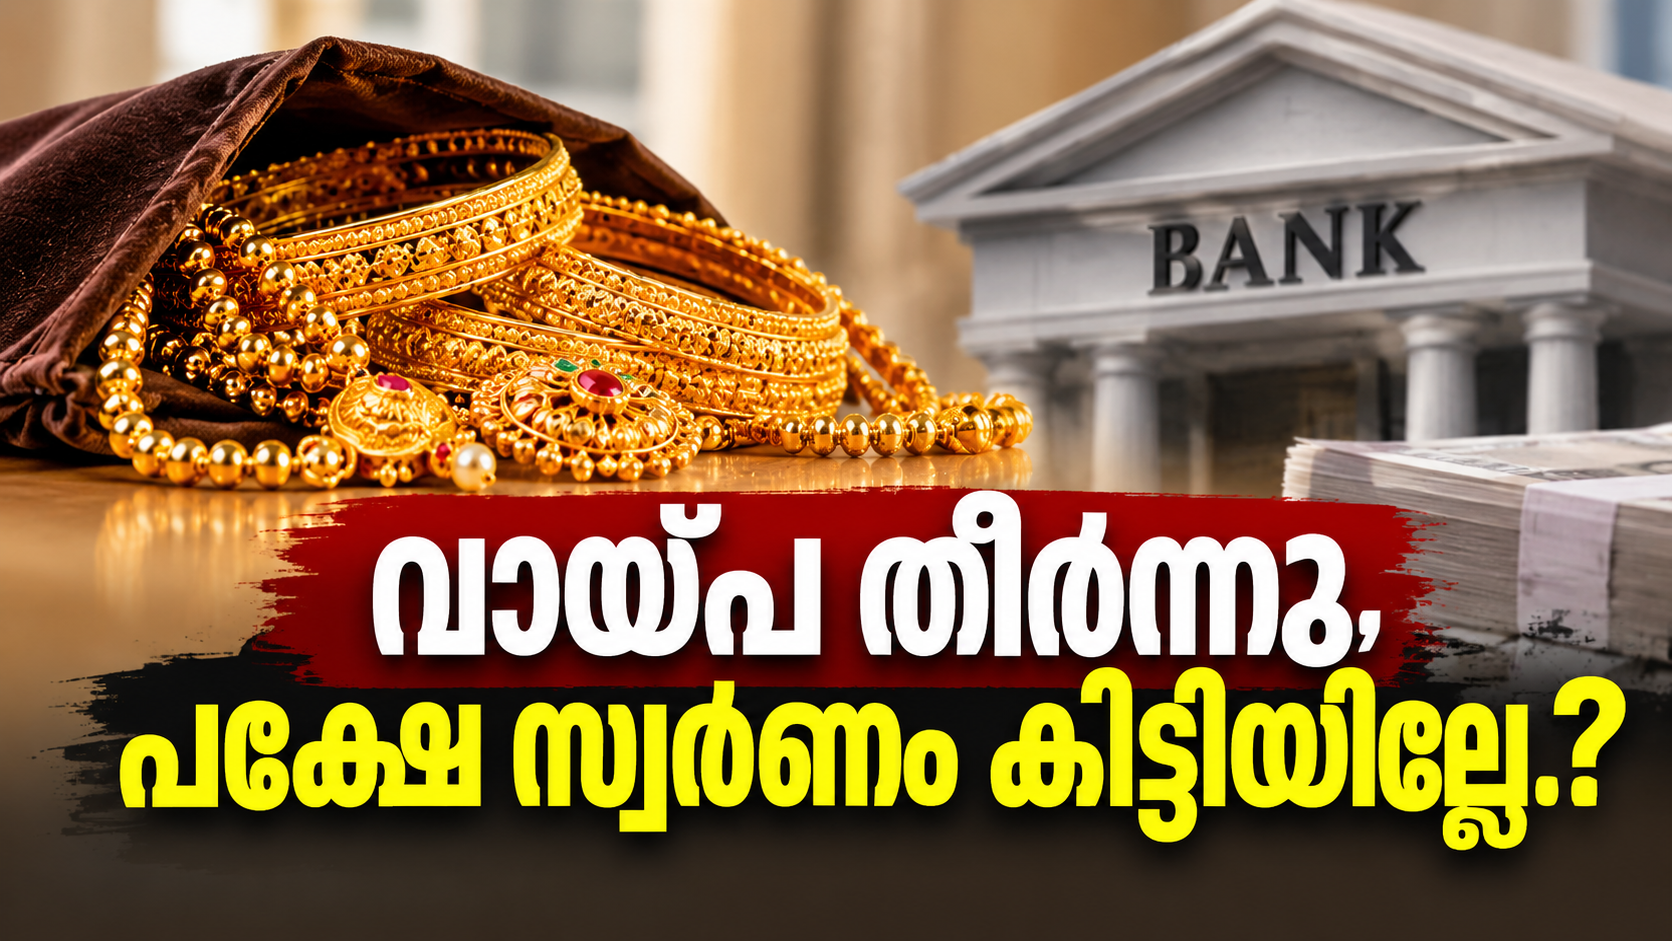
ലോൺ മുഴുവൻ അടച്ചു; എന്നിട്ടും സ്വർണം തിരികെ ലഭിച്ചില്ലേ..?, അറിയേണ്ട കാര്യങ്ങൾ
ശ്യാം സരസ്വതി
സ്വർണ്ണവായ്പ തിരിച്ചടച്ചതോടെ പണയം വെച്ച ആഭരണം ഉടൻ തിരികെ ലഭിക്കുമെന്ന ധാരണ എല്ലാവർക്കും ഉണ്ടാകാം. എന്നാൽ ചില പ്രത്യേക സാഹചര്യങ്ങളിൽ വായ്പ പൂർണമായി അടച്ച ശേഷവും ആഭരണം ബാങ്കിന്റെ കൈവശം തുടരാം. മറ്റു വായ്പകളിലെ കുടിശ്ശികയും പണയ ഉടമ്പടിയിലെ വ്യവസ്ഥകളും ഇക്കാര്യത്തിൽ നിർണായകമാകാം.
എന്താണ് സെക്ഷൻ 171?
1872-ലെ ഇന്ത്യൻ കരാർ നിയമത്തിലെ സെക്ഷൻ 171 പ്രകാരം ഒരു ബാങ്കിന് തങ്ങളുടെ കസ്റ്റഡിയിലുള്ള സെക്യൂരിറ്റികൾക്ക് മേൽ 'ജനറൽ ലീൻ' അഥവാ പൊതുവായ അവകാശമുണ്ട്. പ്രത്യേക കരാറുകൾ ഒന്നും തന്നെയില്ലെങ്കിൽ, മറ്റ് വായ്പാ കുടിശ്ശികകൾ ഈടാക്കുന്നതിനായി ബാങ്കിന് ഈ സുരക്ഷാ നിക്ഷേപങ്ങൾ കൈവശം വെക്കാവുന്നതാണ്.
സമീപകാലത്ത് ആന്ധ്രപ്രദേശ് ഹൈക്കോടതി പുറപ്പെടുവിച്ച സുപ്രധാന വിധിയും ഈ വിഷയത്തെ ശരിവെക്കുന്നു. സ്വർണ്ണവായ്പ തിരിച്ചടച്ചിട്ടും മറ്റ് ലൈബിലിറ്റികൾ ഉള്ളതിനാൽ ബാങ്ക് സ്വർണ്ണം തിരികെ നൽകാൻ വിസമ്മതിച്ച കേസിൽ, ബാങ്കിന്റെ നടപടി കോടതി ശരിവെക്കുകയായിരുന്നു. വായ്പയെടുത്തയാൾ മറ്റൊരു ഹൗസിങ് ലോണിൽ കോ-ആപ്ലിക്കന്റ് ആയിരുന്നു എന്നതും, പണയ കരാറിലെ വ്യവസ്ഥകളും കണക്കിലെടുത്താണ് കോടതി വിധി പ്രസ്താവിച്ചത്.
ബാങ്കിന് എപ്പോഴൊക്കെ സ്വർണ്ണം പിടിച്ചുവെക്കാം?
ഒരു പ്രൊമോട്ടർ അല്ലെങ്കിൽ വായ്പക്കാരൻ വ്യക്തിഗതമായോ സംയുക്തമായോ എടുത്ത നിലവിലുള്ളതോ ആയ കടങ്ങൾക്ക് പണയ വസ്തു ഈടായി ഉപയോഗിക്കാമെന്ന് വായ്പാ കരാറിൽ വ്യവസ്ഥ ചെയ്തിട്ടുണ്ടെങ്കിൽ ബാങ്കിന് അത് പിടിച്ചുവെക്കാം. എന്നാൽ, ഇത് പരിധിയില്ലാത്ത അവകാശമല്ലെന്നും, മറ്റ് കുടിശ്ശികകൾ ഇതേ വ്യക്തിയുടെ പേരിൽ തന്നെയാണ് നിയമപരമായി ഉള്ളതെന്ന് ബാങ്ക് ഉറപ്പുവരുത്തണമെന്നും സുപ്രീം കോടതി അഭിഭാഷകൻ അമിത്രാജ് കൗശൽ വ്യക്തമാക്കി.
കരാറുകളിൽ ഒപ്പിടും മുൻപ് ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ:
സ്വർണ്ണവായ്പ എടുക്കുമ്പോൾ എഗ്രിമെന്റ് ഫോമിലെ വിവരങ്ങൾ കൃത്യമായി വായിച്ചു മനസ്സിലാക്കണമെന്ന് ബാങ്ക് ബസാർ സി.ഇ.ഒ അധിൻ ഷെട്ടി വ്യക്തമാക്കുന്നു.
'ജനറൽ ലീൻ', 'റൈറ്റ് ഓഫ് സെറ്റ്-ഓഫ്' , 'ഓൾ മണീസ് ഡ്യൂ' തുടങ്ങിയ വാചകങ്ങൾ കരാറിലുണ്ടോ എന്ന് പരിശോധിക്കുക.
നിങ്ങൾ ഗ്യാരന്റ നിൽക്കുകയോ കോ-ബോറോവർ ആയിരിക്കുകയോ ചെയ്ത മറ്റ് വായ്പകൾക്ക് ഈ സ്വർണ്ണം ഈടാക്കാൻ ബാങ്കിന് അധികാരമുണ്ടോ എന്ന് വ്യക്തമാക്കുക.
കരാറുകളുടെ അടിസ്ഥാനമില്ലാതെ മറ്റൊരു വ്യക്തിയുടെ കടത്തിന് ബാങ്കിന് നിങ്ങളുടെ സ്വർണ്ണം പിടിച്ചുവെക്കാനാകില്ല.
സ്വർണ്ണം തിരികെ നൽകാൻ ബാങ്ക് വിസമ്മതിച്ചാൽ എന്ത് ചെയ്യണം?
എന്തുകൊണ്ടാണ് സ്വർണ്ണം തടഞ്ഞുവെച്ചിരിക്കുന്നത് എന്ന് ബാങ്കിനോട് രേഖാമൂലം വിശദീകരണം ചോദിക്കുക. അവർ ആധാരമാക്കുന്ന വായ്പാ കുടിശ്ശികയുടെയും അഗ്രിമെന്റിലെ ക്ലോസിന്റെയും വിവരങ്ങൾ ആവശ്യപ്പെടുക.
വായ്പ തിരിച്ചടച്ച രസീതുകൾ, ക്ലോസിങ് സ്റ്റേറ്റ്മെന്റുകൾ, ബാങ്കുമായുള്ള കത്തിടപാടുകൾ എന്നിവ സൂക്ഷിക്കുക. ബാങ്കിന്റെ ഗ്രീവൻസ് റെഡ്രസൽ സംവിധാനത്തിൽ ഔദ്യോഗികമായി പരാതി നൽകുക.
പരാതി നൽകി 30 ദിവസത്തിനകം തൃപ്തികരമായ മറുപടി ലഭിച്ചില്ലെങ്കിൽ, ഉപഭോക്താക്കൾക്ക് റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ ഇന്റഗ്രേറ്റഡ് അംബുഡ്സ്മാൻ സ്കീമിനെ സമീപിക്കാവുന്നതാണ്.
ചുരുക്കത്തിൽ, സ്വർണ്ണവായ്പ തുക മുഴുവൻ അടയ്ക്കുന്നത് സ്വർണ്ണം തിരികെ ലഭിക്കാനുള്ള ആദ്യപടി മാത്രമാണ്. എഗ്രിമെന്റിലെ നിബന്ധനകളും ബാങ്കുമായുള്ള നിങ്ങളുടെ മറ്റ് സാമ്പത്തിക ഇടപാടുകളുമാണ് സ്വർണ്ണം എന്ന് തിരികെ ലഭിക്കുമെന്ന് നിർണ്ണയിക്കുന്നത്.
ഇവിടെ പോസ്റ്റു ചെയ്യുന്ന അഭിപ്രായങ്ങൾ sahakaranarangam ഓൺലൈൻ ന്യൂസ് ആൻഡ് മാഗസീന്റെതല്ല. അഭിപ്രായങ്ങളുടെ പൂർണ ഉത്തരവാദിത്തം രചയിതാവിനായിരിക്കും. കേന്ദ്ര സർക്കാരിന്റെ ഐടി നയപ്രകാരം വ്യക്തി, സമുദായം, മതം, രാജ്യം എന്നിവയ്ക്കെതിരായി അധിക്ഷേപങ്ങളും അശ്ലീല പദപ്രയോഗങ്ങളും നടത്തുന്നത് ശിക്ഷാർഹമായ കുറ്റമാണ്. ഇത്തരം അഭിപ്രായ പ്രകടനത്തിന് നിയമനടപടി കൈക്കൊള്ളുന്നതാണ്.


Comments (0)
Add a Comment